
전자세금계산서 발급 방법: 첫 거래 건별발급 순서
첫 거래처의 발급 대상과 공급시기를 확인하고 인증수단·거래정보를 준비해 홈택스에서 건별발급한 뒤 전송 결과를 검수합니다.
전자세금계산서가 늦게 처리된 것 같다면 작성연월일, 실제 발급일, 국세청 전송일을 같은 날짜로 취급하지 마세요. 처음 발급하는 화면 절차는 전자세금계산서 첫 발급에서 안내합니다. 이 글은 이미 발급된 거래의 기록을 시간순으로 대조하는 과업입니다.
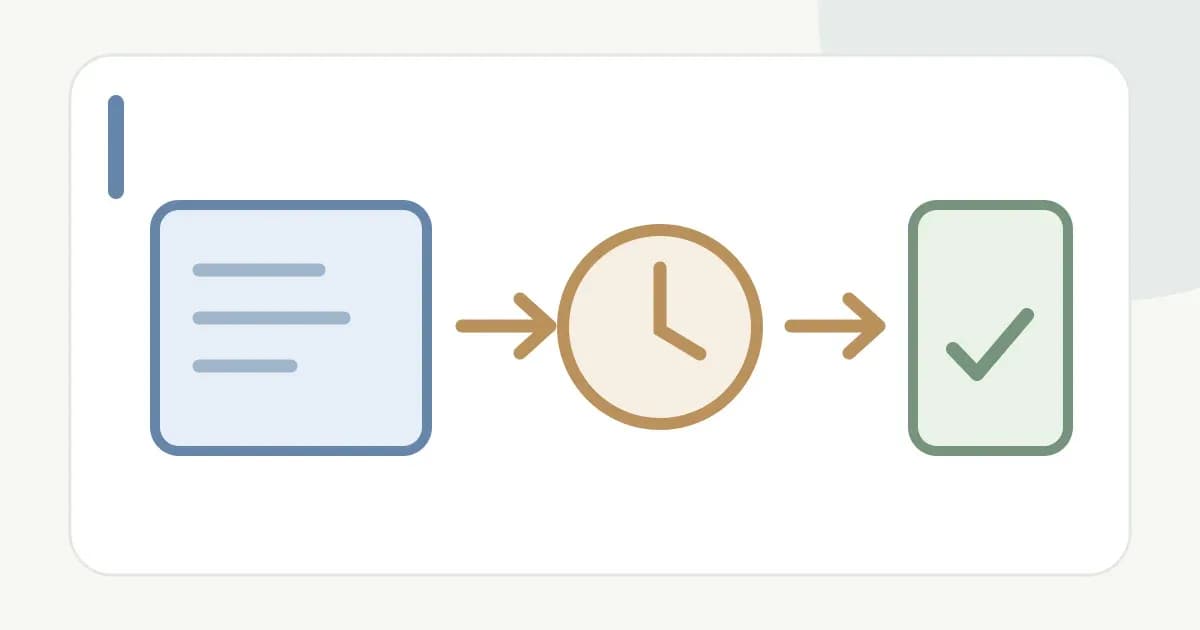
거래명세서·계약서에서 재화 또는 용역의 공급시기를 확인하고 전자세금계산서의 작성연월일과 비교하세요. 국세청은 원칙적인 발급시기와 월합계 세금계산서 등의 예외적인 발급기한을 나누어 안내합니다. 따라서 거래일과 발급일이 다르다는 사실만으로 곧바로 지연발급이라고 판단하지 않습니다.
한 달의 거래를 합산한 발급인지, 건별 발급인지, 수정발급인지 먼저 구분하세요. 거래 형태와 공급시기는 개인별 자료를 봐야 하므로 계약·입금·납품 기록을 함께 보관합니다. 발급 당시 적용되는 국세청 안내와 해당 거래의 과세기간을 기준으로 확인하세요.
홈택스에서 해당 전자세금계산서의 승인번호와 작성연월일, 실제 발급 기록, 국세청 전송 상태를 찾습니다. 거래처가 받은 이메일의 시각만으로 국세청 전송일을 추정하지 마세요. 국세청은 발급기한과 전송기한을 구분해 설명하므로 날짜별로 네 칸을 만들어 적으면 혼동을 줄일 수 있습니다.
조회 화면에 내역이 보이지 않으면 거래처 사업자번호와 조회 기간, 공급자·공급받는 자 구분을 다시 확인합니다. 자료가 없다고 바로 미발급으로 단정하지 말고 발급 시스템 또는 세무 담당자에게 승인번호를 확인합니다.
실제 발급 또는 전송일이 해당 거래의 적용 기한 뒤라면 국세청의 지연발급·지연전송 안내를 확인하세요. 가산세의 유형과 부담은 발급의무자, 과세기간과 지연 시점에 따라 다를 수 있으므로 이 글에서 금액이나 확정 의무를 계산하지 않습니다. 이미 발급한 문서의 날짜를 임의로 바꾸거나 중복 발행하지 마세요.
거래처와 세무 담당자에게 승인번호, 공급시기, 작성연월일, 발급·전송일을 함께 전달하고 필요한 처리 방법을 확인합니다. 처리 후 홈택스 조회 결과와 거래처 수신 상태를 다시 대조해 기록하세요.
완료 기준: 거래별 공급시기·작성연월일·실제 발급일·전송일을 구분하고, 지연 가능성에 대한 공식 확인 결과를 기록했습니다.
첫 거래처의 발급 대상과 공급시기를 확인하고 인증수단·거래정보를 준비해 홈택스에서 건별발급한 뒤 전송 결과를 검수합니다.
거래처가 발급한 매입 전자세금계산서를 홈택스에서 조회하고 거래 내용과 대조하는 순서입니다.
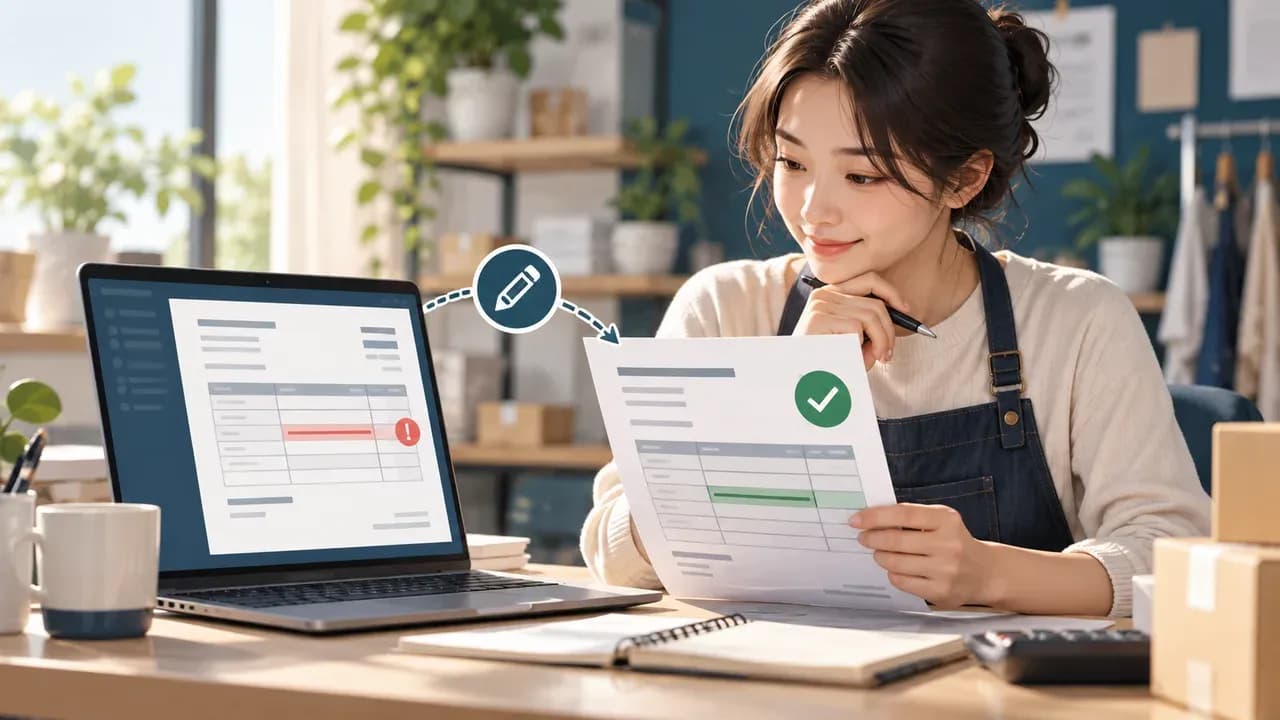
이미 발급한 전자세금계산서의 거래처나 금액이 틀렸을 때 원본을 조회하고 수정 사유를 고른 뒤 홈택스 결과와 신고 영향을 확인합니다.